2020全球物联网应用的发展现状与挑战 物联网应用服务视角
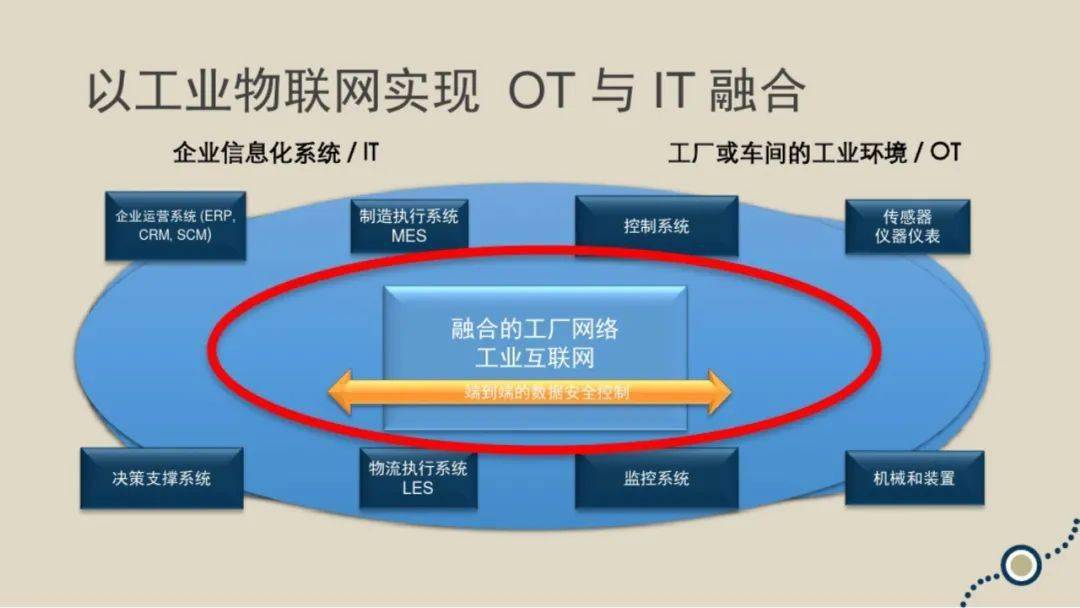
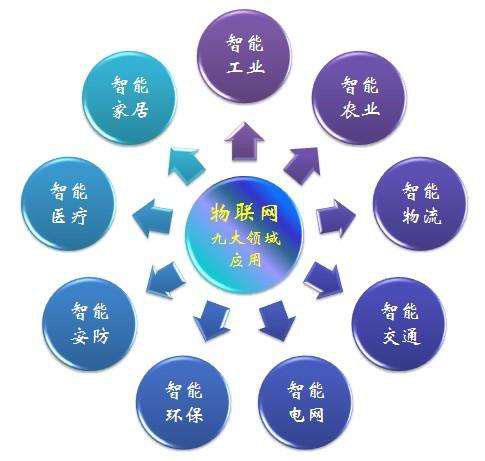
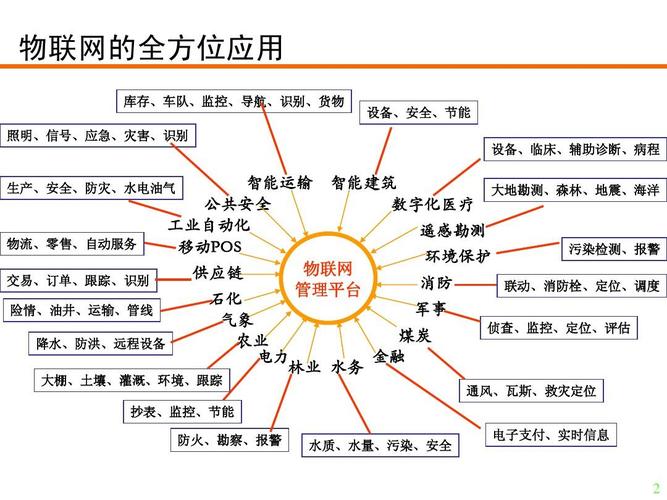
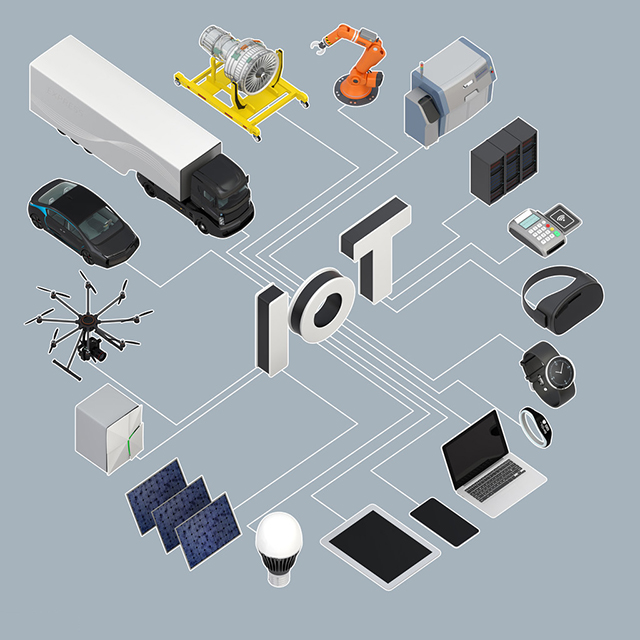
引言\n\n2020年,全球物联网(IoT)产业在连接规模持续扩张的正从“连接为王”转向“服务为王”。物联网应用服务——包括设备管理、数据服务、行业解决方案与运营服务——成为价值创造的核心环节。碎片化、安全、互操作与商业模式等挑战依然突出。本文从物联网应用服务的视角,梳理2020年全球发展现状,并分析主要挑战与应对方向。\n\n## 一、2020年全球物联网应用服务发展现状\n\n### 1. 连接规模稳步增长,服务收入占比提升\n\n2020年全球活跃物联网连接数估计超过110亿至120亿,受疫情短期影响,部分垂直领域(如工业、出行)部署节奏放缓,但远程监控、智慧医疗、智能表计等需求加速释放。产业链价值重心从模组与连接向平台与数据服务迁移,应用服务收入占 IoT 总收入的比重持续上升,设备管理服务、订阅式数据服务与行业即服务(aaS)成为主要形态。\n\n### 2. 平台化与行业解决方案成为主流供给方式\n\n设备管理平台(DMP)、连接管理平台(CMP)和应用使能平台(AEP)进一步成熟,云厂商、电信运营商与垂直行业软件商形成竞合格局。头部平台通过设备接入、规则引擎、数据可视化和API开放,支撑智慧城市、智能制造、车联网、智慧能源、智慧零售等场景的规模化交付。边缘计算与云端协同的服务架构开始落地,降低时延并提升数据本地化处理能力。\n\n### 3. 垂直行业服务分化明显\n\n- 智慧城市与公共事业:智能表计(水、电、气)、智慧路灯与环境监测成为规模最大的应用服务市场之一, NB-IoT等低功耗广域网在全球多地实现商用规模部署。\n- 工业物联网:预测性维护、资产追踪和设备远程运维服务成效明显,但整体渗透率受限于OT与IT融合难度。\n- 车联网:车载信息服务、车队管理与UBI保险服务增长稳健,C-V2X处于示范与小规模商用阶段。\n- 智慧医疗与公共卫生:2020年疫情推动远程体温监测、医疗资产管理和居家健康服务快速扩容。\n- 消费物联网:智能家居服务以单品智能向场景联动演进,语音助手与订阅服务提升用户粘性。\n\n### 4. 区域格局:多极推进,标准与生态竞争加剧\n\n北美与欧洲以平台服务和工业、汽车场景见长,重视数据治理与隐私合规;中国依托新基建政策、庞大的公共事业市场与完整供应链,在NB-IoT、智慧城市与消费IoT服务方面形成规模优势;日韩在智能制造与消费电子生态中持续深耕。区域间围绕标准、平台生态与数据主权展开竞争与合作。\n\n## 二、面临的主要挑战\n\n### 1. 碎片化与互操作性不足\n\n行业协议、数据模型与平台接口长期并存,跨厂商、跨平台设备难以即插即用。应用服务的规模化复制成本高,定制化交付占比过高,集成与适配成为项目交付的主要瓶颈。\n\n### 2. 安全与隐私风险持续放大\n\n终端硬件资源受限、固件更新困难,设备被攻破后可能成为网络攻击跳板。数据在采集、传输、存储与共享环节面临泄露与滥用风险。2020年全球多国强化数据保护与网络安全法规,合规成本上升,安全能力正从“附加项”变为服务准入门槛。\n\n### 3. 数据价值挖掘与服务质量保障不足\n\n海量设备数据存在质量参差、语义不统一与孤岛问题,数据分析与AI模型落地对行业知识依赖高。服务SLA(可用性、时延、功耗)在复杂网络环境下难以稳定保障,影响客户付费意愿。\n\n### 4. 商业模式与投资回报不确定\n\n项目制交付仍占较大比重,订阅制与效果付费服务尚在探索。客户对长期服务费敏感,平台厂商与行业集成商之间利益分配机制不清晰,导致部分项目示范性强、可复制性弱。\n\n### 5. 供应链与外部环境扰动\n\n2020年疫情对制造、物流与现场部署造成冲击,芯片与关键器件供应波动、交付周期拉长,区域贸易与技术限制增加产业不确定性,服务商被迫强化多源供应与本地化交付能力。\n\n## 三、应对思路与发展展望\n\n1. 以标准化与开源协作降低互操作门槛:推动统一数据模型与接口规范,发展开放生态与认证体系。\n2. 构建端到端安全服务体系:覆盖设备身份、固件更新、准入控制与数据分级分类治理,
如若转载,请注明出处:http://www.lxdewen.com/product/34.html
更新时间:2026-11-01 21:19:25